Domain berufsunfähigkeitsversicherung-abschließen.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-abschließen.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-abschließen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-abschließen.de kaufen?
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **

Ähnliche Suchbegriffe für Streptococcus thermophilus
Top-Angebote
Produkte zum Begriff Streptococcus thermophilus:
-
Streptococcus Haemolyticus Injeel Ampullen 10 StHomöopatisches ArzneimittelRegistriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen.Gegenanzeigen:Keine bekannt.Vorsichtsmaßnahmen für die...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
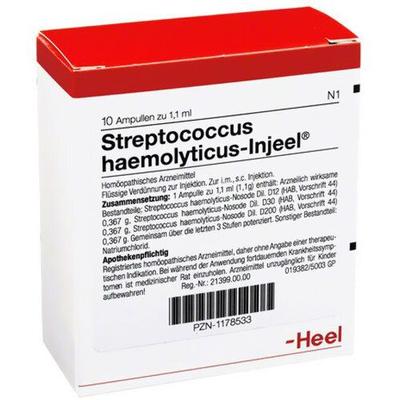
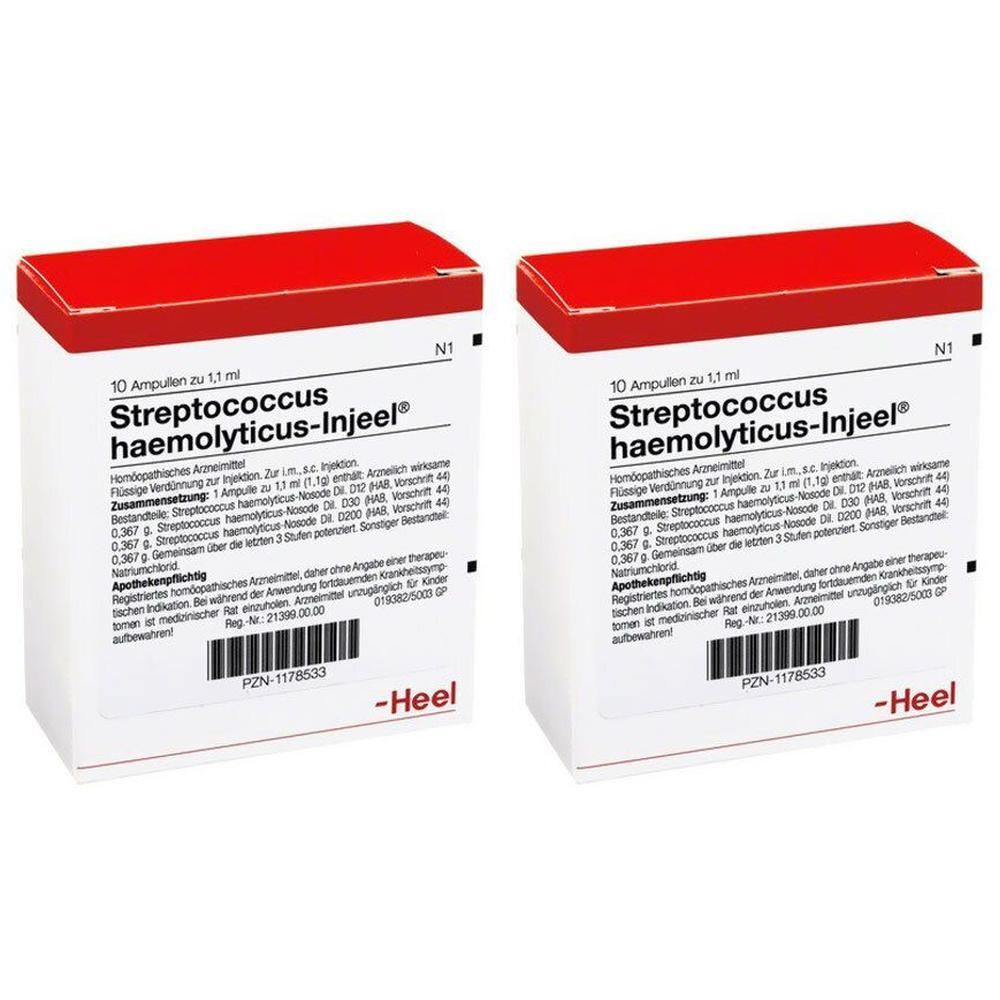
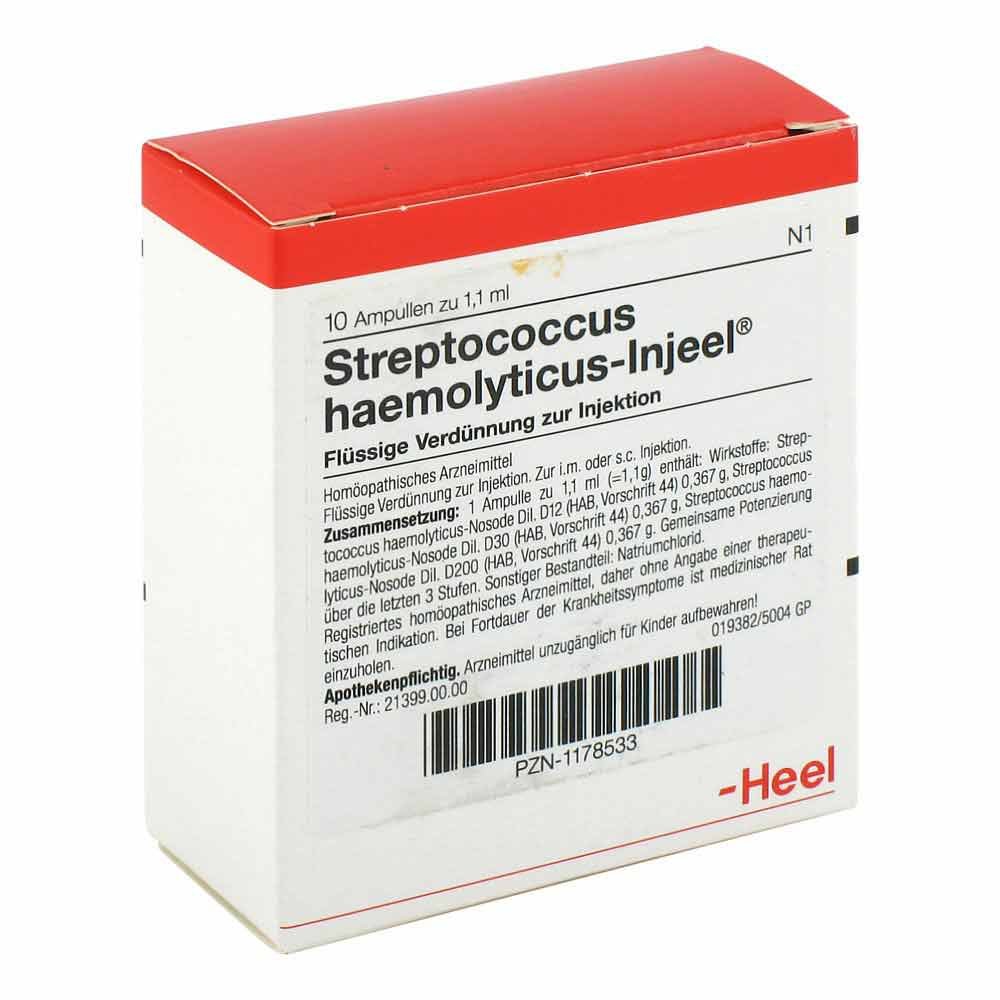
Streptococcus Haemolyticus Injeel Ampullen 2x 2x10 StSet enthält2x Streptococcus haemolyticus-Injeel Ampullen 10 StHomöopatisches ArzneimittelRegistriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen.Gegenanzeigen:Keine bekannt.Vorsichtsmaßnahmen für die Anwendung:Anwendung in der Schwangerschaft und Stillzeit: Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden.Wechselwirkungen:Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt.Dosierung und Art der Anwendung:Soweit nicht anders verordnet: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Im Rahmen der Selbstmedikation sollte daher nur parenteral einmal 1-2 ml i.m. oder s.c. injiziert werden. Zur Fortsetzung der Therapie wird empfohlen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden.Dauer der Behandlung:Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden.Nebenwirkungen:Keine bekannt. Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen beobachten, teilen Sie diese bitte Ihrem Arzt oder Apotheker mit. Hinweise zu Verfallsdatum und Aufbewahrung:Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußerer Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum.Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung:1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Streptococcus haemolyticus-Nosode Dil. D12 (HAB, Vorschrift 44) 0,367 g Streptococcus haemolyticus-Nosode Dil. D30 (HAB, Vorschrift 44) 0,367 g Streptococcus haemolyticus-Nosode Dil. D200(HAB, Vorschrift 44) 0,367 gGemeinsame Potenzierung über die letzten 3 Stufen.Sonstiger Bestandteil:Natriumchlorid46,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Biologische Heilmittel Heel GmbH Streptococcus Haemolyticus Injeel Ampullen 01178533Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Streptococcus Haemolyticus Injeel Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.21,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Warum sollte man eine Berufsunfähigkeitsversicherung abschließen?
Eine Berufsunfähigkeitsversicherung ist wichtig, um im Falle einer beruflichen Einschränkung oder Krankheit finanziell abgesichert zu sein. Sie sichert das Einkommen und ermöglicht es, den gewohnten Lebensstandard aufrechtzuerhalten. Ohne eine solche Versicherung können existenzielle finanzielle Probleme entstehen. Zudem ist eine Berufsunfähigkeitsversicherung besonders wichtig für Selbstständige, da sie keine gesetzliche Absicherung wie Arbeitnehmer haben. Letztlich bietet eine solche Versicherung auch Sicherheit für die Familie, da sie im Ernstfall vor finanziellen Engpässen schützt. **
-
Was sind die wichtigsten Faktoren, die beim Abschluss einer Versicherung zu beachten sind, um eine ausreichende finanzielle Absicherung zu gewährleisten?
Die Höhe der Versicherungssumme sollte den individuellen Bedürfnissen entsprechen, um im Ernstfall ausreichend abgesichert zu sein. Die Vertragsbedingungen und Leistungen der Versicherung sollten sorgfältig geprüft werden, um keine bösen Überraschungen zu erleben. Eine regelmäßige Überprüfung der Versicherungspolicen und Anpassung an veränderte Lebensumstände ist wichtig, um stets optimal abgesichert zu sein. **
-
Soll ich noch schnell eine Berufsunfähigkeitsversicherung abschließen?
Es ist immer ratsam, eine Berufsunfähigkeitsversicherung abzuschließen, solange man noch gesund ist und keine Vorerkrankungen hat. Eine solche Versicherung bietet finanzielle Absicherung im Falle einer Berufsunfähigkeit und kann langfristig von großem Nutzen sein. Es ist jedoch wichtig, die verschiedenen Angebote zu vergleichen und sich gut zu informieren, um die beste Versicherung für die individuellen Bedürfnisse zu finden. **


Wie lange sollte man eine Berufsunfähigkeitsversicherung abschließen?
Wie lange man eine Berufsunfähigkeitsversicherung abschließen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen Alter, der geplanten Rentenzeit und den individuellen finanziellen Verpflichtungen. Generell empfiehlt es sich, eine Berufsunfähigkeitsversicherung bis zum Renteneintrittsalter abzuschließen, um im Falle einer Berufsunfähigkeit langfristig abgesichert zu sein. Es kann jedoch auch sinnvoll sein, die Versicherungsdauer entsprechend der eigenen Lebensplanung anzupassen, beispielsweise wenn man vorzeitig in Rente gehen möchte. Eine regelmäßige Überprüfung und Anpassung der Versicherungsdauer kann daher empfehlenswert sein, um optimal abgesichert zu sein. Es ist ratsam, sich hierbei von einem Versicherungsfachmann beraten zu lassen, um die individuell passende Versicherungsdauer zu ermitteln. **
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
Top-Angebote
Produkte zum Begriff Streptococcus thermophilus:
-
Streptococcus Ha Inj Nos 10 STWichtige Hinweise (Pflichtangaben): Streptococcus haemolyticus-Injeel, Flüssige Verdünnung zur Injektion. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Streptococcus haemolyticus-Injeel, Flüssige Verdünnung zur Injektion Homöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Gegenanzeigen: Nicht anwenden bei bekannter Allergie (Überempfindlichkeit) gegen einen der Wirkstoffe oder der sonstigen Bestandteile. Vorsichtsmaßnahmen für die Anwendung: Anwendung in der Schwangerschaft und Stillzeit: Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden. Wechselwirkungen: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reizund Genussmittel ungünstig beeinflusst werden. Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel einnehmen bzw. vor kurzem eingenommen haben, auch wenn es sich um nicht verschreibungspflichtige Arzneimittel handelt. Dosierung und Art der Anwendung: Soweit nicht anders verordnet gilt für Erwachsene und Jugendliche ab 12 Jahren: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Zur Fortsetzung der Therapie wird empfohlen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden. Dauer der Behandlung: Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen: Wie alle Arzneimittel kann Streptococcus haemolyticus-Injeel Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, D-53175 Bonn, Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise zu Verfallsdatum und Aufbewahrung: Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußere Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Nach Anbruch sofort verbrauchen. Angebrochene Ampullen sind zu verwerfen. Zusammensetzung: 1 Ampulle zu 1,1 ml (= 1,1 g) enthält folgende Wirkstoffe: Streptococcus haemolyticus-Nosode Dil. D12 (HAB, Vorschrift 44) 0,367 g, Streptococcus haemolyticus-Nosode Dil. D30 (HAB, Vorschrift 44) 0,367 g, Streptococcus haemolyticus-Nosode Dil. D200 (HAB, Vorschrift 44) 0,367 g. Gemeinsame Potenzierung über die letzten 3 Stufen. Sonstiger Bestandteil: Natriumchlorid. Packungsgrößen: Flüssige Verdünnung zur Injektion. 10 Ampullen und Klinikpackung mit 100 Ampullen zu 1,1 ml. Pharmazeutischer Unternehmer und Hersteller: Biologische Heilmittel Heel GmbH Dr.-Reckeweg-Str. 2-4 76532 Baden-Baden Telefon: 07221 501-00 Telefax: 07221 501-210 E-Mail: info@heel.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im August 2015. Quelle: Angaben der Packungsbeilage Stand: 11/202121,76 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Streptococcus Haemolyticus Injeel Ampullen 10 StHomöopatisches ArzneimittelRegistriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen.Gegenanzeigen:Keine bekannt.Vorsichtsmaßnahmen für die...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Streptococcus Haemolyticus Injeel Ampullen 2x 2x10 StSet enthält2x Streptococcus haemolyticus-Injeel Ampullen 10 StHomöopatisches ArzneimittelRegistriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen.Gegenanzeigen:Keine bekannt.Vorsichtsmaßnahmen für die Anwendung:Anwendung in der Schwangerschaft und Stillzeit: Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden.Wechselwirkungen:Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt.Dosierung und Art der Anwendung:Soweit nicht anders verordnet: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Im Rahmen der Selbstmedikation sollte daher nur parenteral einmal 1-2 ml i.m. oder s.c. injiziert werden. Zur Fortsetzung der Therapie wird empfohlen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden.Dauer der Behandlung:Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden.Nebenwirkungen:Keine bekannt. Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen beobachten, teilen Sie diese bitte Ihrem Arzt oder Apotheker mit. Hinweise zu Verfallsdatum und Aufbewahrung:Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußerer Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum.Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung:1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Streptococcus haemolyticus-Nosode Dil. D12 (HAB, Vorschrift 44) 0,367 g Streptococcus haemolyticus-Nosode Dil. D30 (HAB, Vorschrift 44) 0,367 g Streptococcus haemolyticus-Nosode Dil. D200(HAB, Vorschrift 44) 0,367 gGemeinsame Potenzierung über die letzten 3 Stufen.Sonstiger Bestandteil:Natriumchlorid46,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Warum sollte man eine Berufsunfähigkeitsversicherung abschließen?
Eine Berufsunfähigkeitsversicherung ist wichtig, um im Falle einer beruflichen Einschränkung oder Krankheit finanziell abgesichert zu sein. Sie sichert das Einkommen und ermöglicht es, den gewohnten Lebensstandard aufrechtzuerhalten. Ohne eine solche Versicherung können existenzielle finanzielle Probleme entstehen. Zudem ist eine Berufsunfähigkeitsversicherung besonders wichtig für Selbstständige, da sie keine gesetzliche Absicherung wie Arbeitnehmer haben. Letztlich bietet eine solche Versicherung auch Sicherheit für die Familie, da sie im Ernstfall vor finanziellen Engpässen schützt. **
Ähnliche Suchbegriffe für Streptococcus thermophilus
-
Biologische Heilmittel Heel GmbH Streptococcus Haemolyticus Injeel Ampullen 01178533Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Streptococcus Haemolyticus Injeel Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.21,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Faktoren, die beim Abschluss einer Versicherung zu beachten sind, um eine ausreichende finanzielle Absicherung zu gewährleisten?
Die Höhe der Versicherungssumme sollte den individuellen Bedürfnissen entsprechen, um im Ernstfall ausreichend abgesichert zu sein. Die Vertragsbedingungen und Leistungen der Versicherung sollten sorgfältig geprüft werden, um keine bösen Überraschungen zu erleben. Eine regelmäßige Überprüfung der Versicherungspolicen und Anpassung an veränderte Lebensumstände ist wichtig, um stets optimal abgesichert zu sein. **
-
Soll ich noch schnell eine Berufsunfähigkeitsversicherung abschließen?
Es ist immer ratsam, eine Berufsunfähigkeitsversicherung abzuschließen, solange man noch gesund ist und keine Vorerkrankungen hat. Eine solche Versicherung bietet finanzielle Absicherung im Falle einer Berufsunfähigkeit und kann langfristig von großem Nutzen sein. Es ist jedoch wichtig, die verschiedenen Angebote zu vergleichen und sich gut zu informieren, um die beste Versicherung für die individuellen Bedürfnisse zu finden. **
-
Wie lange sollte man eine Berufsunfähigkeitsversicherung abschließen?
Wie lange man eine Berufsunfähigkeitsversicherung abschließen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen Alter, der geplanten Rentenzeit und den individuellen finanziellen Verpflichtungen. Generell empfiehlt es sich, eine Berufsunfähigkeitsversicherung bis zum Renteneintrittsalter abzuschließen, um im Falle einer Berufsunfähigkeit langfristig abgesichert zu sein. Es kann jedoch auch sinnvoll sein, die Versicherungsdauer entsprechend der eigenen Lebensplanung anzupassen, beispielsweise wenn man vorzeitig in Rente gehen möchte. Eine regelmäßige Überprüfung und Anpassung der Versicherungsdauer kann daher empfehlenswert sein, um optimal abgesichert zu sein. Es ist ratsam, sich hierbei von einem Versicherungsfachmann beraten zu lassen, um die individuell passende Versicherungsdauer zu ermitteln. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.